Чому Пекіну потрібна війна без переможця: росія як сировинний придаток Китаю
Китаю не потрібна ані швидка перемога росії, ані її поразка у війні проти України, оскільки затяжний конфлікт посилює економічну, технологічну та дипломатичну залежність москви від Пекіна. Про це пише Юрій Пилипенко з Острозької академії, аналізуючи стратегічні інтереси Китаю, розвиток сухопутних коридорів через Центральну Азію та поступове посилення китайського впливу на росію. Центральна Азія та Монголія опинилися в унікальній ситуації: санкції проти рф та геополітичний розрив із Заходом прискорили процес, який пекінські стратеги вибудовували десятиліттями в межах ініціативи "Один пояс = один шлях".
"Центральна Азія та Монголія опинилися в унікальній ситуації: санкції проти РФ та геополітичний розрив із Заходом прискорили процес, який пекінські стратеги вибудовували десятиліттями в межах ініціативи "Один пояс = один шлях".
Монголія імпортувала 95% світлих нафтопродуктів з РФ (переважно з Ангарського НПЗ Роснефти). Будь-яка затримка на залізниці чи технологічний збій у РФ миттєво паралізували монгольські АЗС та гірничодобувну техніку.
Ситуація почала зрушуватися з місця завдяки будівництву першого в країні НПЗ у провінції Дорноговь (поблизу Алтанширє). Проєкт фінансується за рахунок пільгового кредиту від Індії $1,2 млрд. Початкові плани передбачали запуск у 2024-2025 роках, але через складну логістику та інженерні виклики повноцінний вихід на потужність 1,5 млн тонн нафти на рік (що покриє 55-60% внутрішнього попиту) очікується ближче до 2026-2027 років.
Поки РФ постачає паливо, Китай купує 80-90% монгольського експорту (вугілля, мідний концентрат, залізна руда). Пекін активно будує залізничні прикордонні переходи Таван-Толгой - Гашуунсухайт, прямо прив'язуючи сировинні родовища Монголії до своєї металургії.
Китай перехоплює весь регіон через логістику.
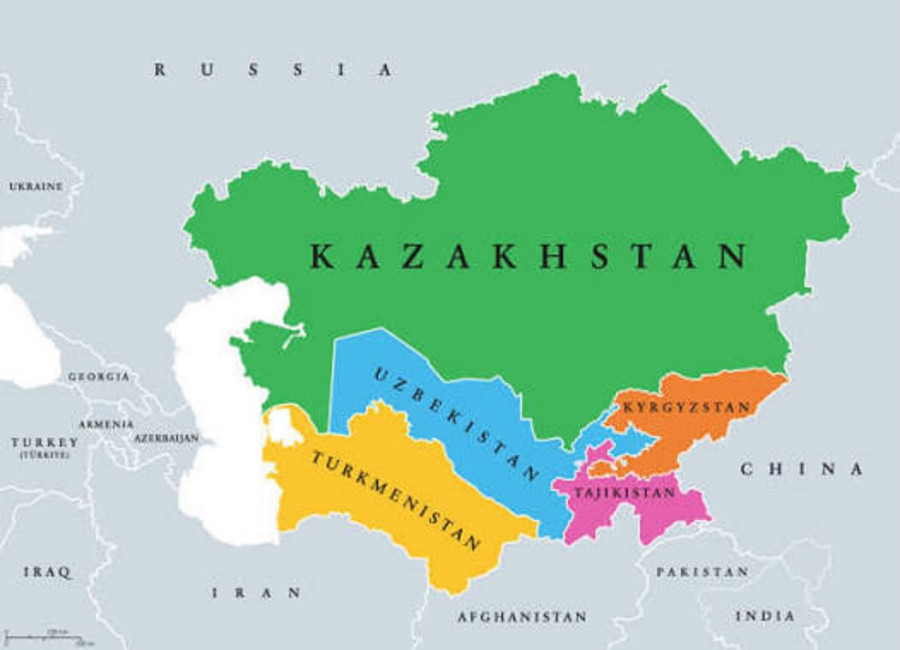
Двома головними важелями впливу Китаю на п'ятірку (Казахстан, Киргизстан, Таджикистан, Туркменістан, Узбекистан) є будівництво інфраструктури в обхід РФ та кредитна залежність.
Залізниця "Китай - Киргизстан - Узбекистан CKU)" блокувалася Москвою понад 20 років через побоювання втратити транзитний монополізм. Після 2022 року будівництво стартувало. Ця гілка дає Китаю прямий вихід до Центральної Азії, Близького Сходу та Європи в обхід російської Транссибірської магістралі, скорочуючи шлях на 7-8 днів.
Казахстан стає головним сухопутним сухим портом. Маршрут через прикордонні термінали Достик та Алтинколь (Хоргос) став ключовим для залізничних контейнерних перевезень. Китай інвестував мільярди у модернізацію казахської залізниці та Каспійських портів Актау, Курик для розвитку Транскаспійського міжнародного транспортного маршруту Middle Corridor.
Туркменістан, володіючи величезними запасами газу, практично повністю прив'язаний до Китаю через газопровід "Центральна Азія - Китай, нитки A, B, C та проєкт D". Пекін викуповує левову частку туркменського газу, часто зараховуючи постачання в рахунок сплати багатомільярдних кредитів, виділених на освоєння родовища Галкиниш.
Бідніші гірські республіки отримували китайські кредити Ексімбанку під заставу стратегічних об'єктів або родовищ. У Таджикистані Китай не лише збудував стратегічну автодорогу через Памір (Душанбе-Кульма), але й контролює більшість золотодобувних підприємств і володіє 40% зовнішнього боргу країни.
Москва все ще зберігає важелі впливу у вигляді трудової міграції та постачання енергоресурсів, але економічний, логістичний та фінансовий контроль над регіоном невпинно і безповоротно переходить до Пекіна.
Для Китаю Центральна Азія не просто ринок збуту на 80 мільйонів населення, а величезний сухопутний міст, який розв'язує головну геополітичну фобію Пекіна: залежність від морських шляхів через Малаккську протоку та загрозу суцільної морської блокади з боку США.
Усі сухопутні коридори з Китаю на Захід збираються у вузьку шийку пляшки Синьцзян-Уйгурський автономний район (захід Китаю). Товари (електроніка, обладнання, техніка, текстиль, сонячні панелі, авто) збираються з усіх східних і центральних провінцій Китаю (Чунцин, Ченду, Сичуань, Чжецзян, Гуандун).
Хоргос (Horgos Gateway Dryport) та Достик сухопутні порти на кордоні з Казахстаном. Саме тут відбувається перешивання або перевантаження контейнерів з китайської залізничної колії 1435 мм на широку колію 1520 мм.
Напрямок А: До ЄС та Туреччини в обхід РФ "Транскаспійський коридор / Middle Corridor"
Китай (Хоргос) -> Казахстан (порти Актау / Курик на Каспії) -> Каспійське море (пороми) -> Азербайджан (Баку) -> Грузія -> Червоне море / Туреччина ->Європейський Союз.
Напрямок Б: РФ та РБ, північний обхід санкцій
Заробляти преміальну маржу на спорожнілому російському ринку та закривати потреби Кремля. Киргизстан і Казахстан тут виконують роль прокладки для митного очищення і приховування китайського чи європейського походження товарів.
Напрямок В: до Близького Сходу, Ірану та Південної Азії (Проєкт CKU). Китай -> Киргизстан -> Узбекистан -> Туркменістан -> Іран ->Перська затока / Туреччина.
Везуть машинобудування, текстиль, споживчі товари. Отримати прямий короткий сухопутний вихід до Ірану, Індійського океану та ринків Близького Сходу без використання морських флотилій Заходу під прапорами Ллойда.
Сухопутний рух не односторонній. Натомість назад у Китай з ЦА везуть сировину для китайської промисловості. З Туркменістану та Узбекистану через три великі газопроводи прямо на схід Китаю:
- з Казахстану трубопровід Атасу - Алашанькоу та залізничні цистерни. Казахстан забезпечує левову частку урану для китайських АЕС.
- з Монголії та Казахстану вугілля та руда для металургії північного Китаю.
- з родовищ Киргизстану та Таджикистану, які переважно належать китайським державним компаніям (наприклад, Zijin Mining) мідь і золото
- З точки зору чистої економіки та обсягів, морський флот абсолютний і беззаперечний король світової торгівлі, а сухопутні маршрути через ЦА є лише краплею в морі. Щоб замінити один-єдиний рейс великого контейнеровоза з Шанхая до Роттердама, потрібно сформувати та відправити 200-250 залізничних потягів.
Доставка 1 контейнера морем у нормальних ринкових умовах коштує $1500 - 2500.
Доставка 1 контейнера залізницею через Middle Corridor або CKU з урахуванням мультимодальних перевантажень (потяги - паром через Каспій - потяг) $4500 - 8000+ .
Сухопутний транспорт вигідний лише для високомаржинальних товарів, де критична швидкість (електроніка, автокомпоненти, модний одяг), або коли морські фрахтові ставки аномально стрибають під час криз. Сухопутний маршрут через ЦА це постійний квест із бюрократією та інфраструктурою. Необхідно проходити митницю кількох транзитних країн.
Для Китаю сухопутні коридори через ЦА це не про нинішню прибутковість, це стратегічне страхове полісування державності.
75% імпорту нафти та значна частина експорту Китаю проходить через вузьку Малаккську протоку між Малайзією та Індонезією. У разі військового конфлікту з США навколо Тайваню ВМС США чи союзників можуть перекрити цю протоку та Південнокитайське море. Сухопутна ЦА це єдині запасні двері, які США не зможуть заблокувати флотом.
Промисловість Китаю зараз сконцентрована на східному узбережжі. Будівництво залізниць через Сінцзян у ЦА це спосіб підтягнути бідні західні провінції Китаю до загального економічного рівня.
Поки цивільний флот вільно ходить з океанських портів Китаю через Суецький канал або навколо Африки, сухопутний коридор ЦА виконує роль страховки на випадок Великої Війни та інструменту геополітичного прив'язування сусідів. Але як тільки виникає загроза на морі, цей "план Б" миттєво стане питанням виживання китайської економіки.
В будь-якому холдингу вирішує той, у кого контрольний пакет акцій. Економічний, технологічний та фінансовий потенціал Китаю зараз неспівмірний з РФ. Вступаючи в цей блок проти Заходу, РФ не створює паритетний альянс, а добровільно перетворюється на сировинно-логістичний причіп Пекіна. Росія роками вважала "штани ЦА" власною виключною зоною впливу. Зараз, аби втримати цей протизахідний фронт, Пітун змушений мовчки спостерігати, як Китай витісняє РФ з регіону: будує залізниці в обхід РФ, викуповує газові родовища і стає головним гарантом безпеки та кредитором для Астани, Ташкента й Бішкека.
Західні країни мали для РФ альтернативи. Якщо завтра Пекін вирішить змінити правила гри, перекриє банківські розрахунки чи вимагатиме ще більших знижок на нафту й газ, у Москви просто не залишиться жодного іншого покупця чи постачальника критичної технологічної продукції..."
...Концепція («Один пояс, один шлях»), яка нині офіційно називається Belt and Road Initiative (BRI) була анонсована восени 2013 року, за кілька місяців до початку подій Революції Гідності, анексії Криму та боїв на Донбасі.
Голова КНР Сі Цзіньпін презентував цю глобальну стратегію у два етапи.
У промові в Університеті Назарбаєв в Астані (7 вересня 2013 року) він уперше запропонував ідею створення "Економічного поясу Шовкового шляху" - сухопутних коридорів через ЦА в ЄС
В жовтні 2013 в Індонезії (3 жовтня 2013 року), виступаючи в парламенті Індонезії, він анонсував створення "Морського Шовкового шляху 21 століття" - мережі океанських портів та торговельних маршрутів через Південно-Східну Азію, Індійський океан та Суецький канал.
Об'єднання цих двох векторів отримало назву One Belt, One Road OBOR, а пізніше в офіційній англомовній термінології була прийнята назва Belt and Road Initiative BRI.
Китайська промисловість на той момент мала гігантські надлишки цементу, сталі, важкої техніки та будівельних матеріалів. Власна інфраструктура Китаю була вже значною мірою збудована. Будівництво мостів, залізниць та портів у бідніших країнах Азії та Африки дозволило завантажити китайські державні підприємства закордонними контрактами.
Східне узбережжя Китаю багатшало від морської торгівлі, тоді як внутрішні й західні регіони (зокрема Синьцзян) залишалися біднішими. Будівництво сухопутних коридорів через ЦА мало підтягнути економіку Синьцзяну та знизити соціальну напругу.
Поширення використання юаня у міжнародних розрахунках (через видачу пільгових кредитів у юанях) та створення альтернативних інституцій (Азійський банк інфраструктурних інвестицій AIIB), що послаблюють монополію МВФ та Світового банку. Видача багатомільярдних кредитів на інфраструктурні проєкти зробила уряди країн Глобального Півдня та Центральної Азії фінансово й політично залежними від Пекіна.
Сценарій повномасштабної війни в центрі Європи взагалі не входив у базові розрахунки Пекіна. Пекін розраховував, що Москва буде зацікавлена заробляти трильйони доларів на транзиті китайських товарів до ЄС, виступаючи надійним технократичним мостом. Повністю функціонували газопроводи, БУДУВАВСЯ Північний потік-2, а німецький та французький бізнес активно інвестував в РФ і будував НОВІ заводи.
В Пекіні цілком обґрунтовано побоювалися, що РФ може політично й економічно зблизитися з ЄС (умовна концепція "Європи від Лісабона до Владивостока"), перетворившись на партнерський до ЄС блок. Для Китаю це означало ризик опинитися на периферії, якщо Європа та РФ створили б спільний енергетично-технологічний альянс під парасолькою західних фінансових інститутів.
Наприкінці 2013 року (під час візиту Януковича до Пекіна) підписувалися попередні меморандуми про глибоководний порт у Криму (в районі Сак), розбудову інфраструктури та аграрні контракти.
Україна мала стати останнім європейським вузлом BRI - точкою, де китайські товари виходять до Чорного моря та залізницями заходять у Центрально-Східну Європу в обхід складних маршрутів.
Коли Москва анексувала Крим і розпочала війну на Донбасі, Пекін зіткнувся із суворим зламом своїх макроекономічних планів. Україна випала з транзитної карти BRI як надійний хаб. РФ замість мосту до Європи почала перетворюватися на економічно залежного від Китаю молодшого партнера.
Для Пекіна це виявилося двояким результатом.
З одного боку, Китай отримав монопольний вплив на російський ринок та доступ до ресурсів з великою знижкою.
З іншого боку головна мета BRI (безперебійний, мирний і надшвидкий сухопутний транзит до багатого ЄС) була підірвана агресивними діями Пітуна.
Для Китаю ідеальний сценарій в цій війні не швидка та нищівна перемога РФ, і тим паче не її поразка. Пекіну вигідний тривалий конфлікт низької або середньої інтенсивності. США та ЄС витрачають фінансові ресурси, запаси боєприпасів та політичний капітал на європейському театрі дій, що відволікає їхню увагу від Тихоокеанського регіону.
Чим довше триває війна і дія санкцій, тим більшою стає економічна, технологічна та дипломатична залежність Москви від Пекіна. Росія остаточно перетворюється на сировинний причіп КНР.
Якщо раптово США/ЄС приймуть рішення наростии в 10 разів підтримку Україні, камрад Сі виділити Росії в 11 разів більше - рівно стільки щоб зберегіти перевагу на полі бою, але не зробити РФ сильною.
Китай постачає верстати з ЧПК, мікроелектроніку, оптику, безпілотники цивільного призначення (які переробляються на фронті) та хімічні компоненти для вибухівки".

Відгуки
Немає відгуків.
Залишити коментар